Az AI törésvonalai
(2026 november 5.)
Az AI-n belül törésvonal látszik a nyílt forráskódú vállalati AI-fejlesztések javára, és a nyelvi modellek és a világmodellek között.
Az Egyesült Államok hat legnagyobb, piacvezető AI (mesterséges intelligencia) vállalata az NVIDIA, az Apple, a Microsoft, az Alphabet (Google), az Amazon és a Meta Platforms. A piaci értékelés, a megszerzett tőke és a technológiai hatás alapján az Egyesült Államok hat legnagyobb tisztán AI-fejlesztő (pure-play AI) startupja az Anthropic, az OpenAI, az xAI, a Databricks, a Cursor (Anysphere) és a Safe Superintelligence (SSI), amelyek nem hagyományos szoftvergyártóként indultak, hanem célzottan mesterséges intelligencia, a nagy nyelvi modellek (LLM-ek) és az intelligens ágensek fejlesztésére jöttek létre, és amelyek érzékenyebbek lesznek az AI-beruházási hullám lecsengésére.
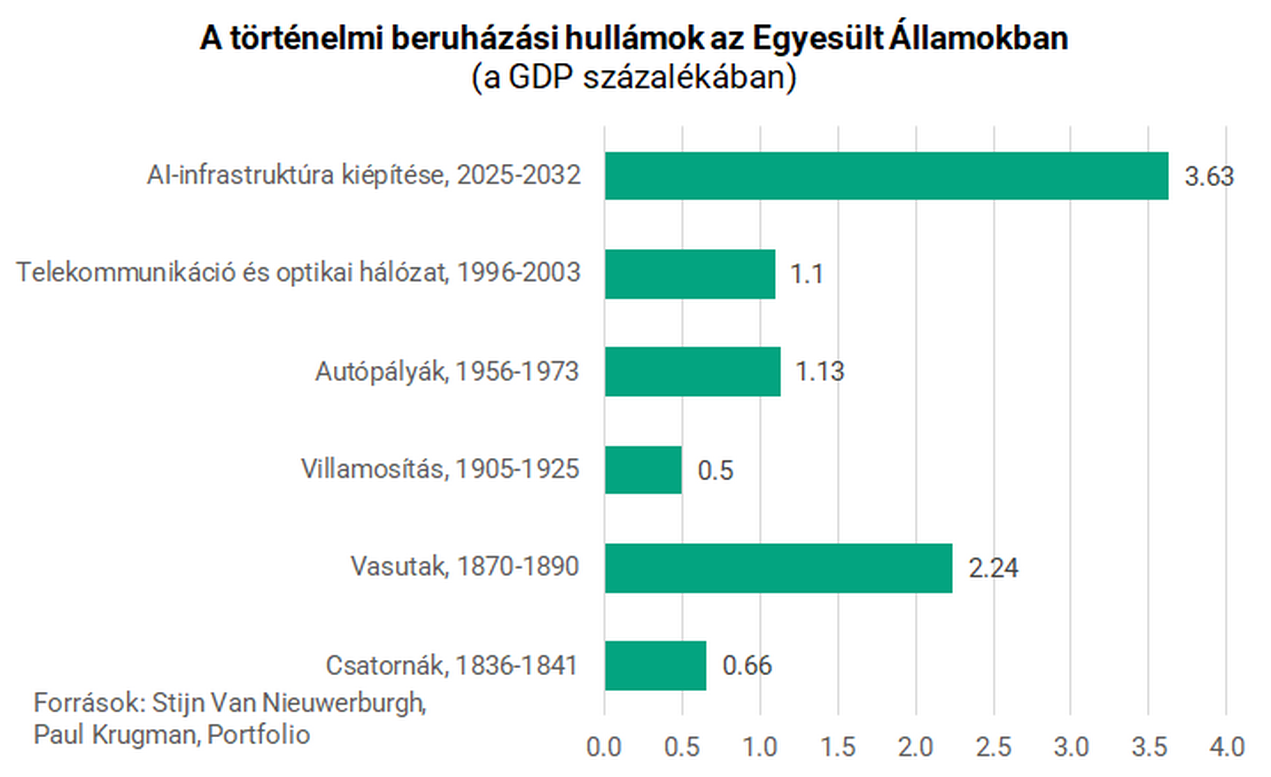
Paul Krugman Nobel-díjas közgazdász szerint az amerikai AI-beruházási hullám lecsengése előre látható. A finanszírozás és az adatközpontokkal szembeni társadalmi ellenállás már lassíthatja az AI-infrastruktúra kiépítését. Felverődött már az adatközpontok építésének átmeneti felfüggesztése, és az SAI fejlesztésének korlátozása is. (https://www.portfolio.hu/uzlet/20261105/krugman-figyelmeztet-falak-allnak-az-ai-szaguldas-utjaban-873924), Az amerikai adatközponti és számítási kapacitások kiépítése 2025 és 2032 között összesen 10,3 ezer milliárd dollárnyi beruházást igényelhet, ami GDP-arányosan minden korábbi nagy amerikai beruházási hullámot meghalad. Öszzehasonlítás:
Ilyen nagy még nem volt
Történelmi léptékű az AI beruházás: a csatornahálózat a maga idejében még fontosabb lehetett, megszűntette a kolerajárványokat, a szennyvíz többé nem szennyezte be a városok ivóvízbázisai. Gyönyörű épületeket építettek a hálózathoz, pl. a londoni hatalmas gőzszivattyús állomást (pl. Crossness Pumping Station). Az USA vasúthálózatának építésről sok nagysikerű film készült, pl. a "Volt egyszer egy Vadnyugat" című. A villamoshálózat építése napjainkban lendűl fel az AI és a zöldenergia miatt, a légvezetékeket földkábelekre cserélik, a telelefonhálózat kiépítése is a napjainkban fejeződik be, felköltözik a műholdakra. Nem szerepel az ábrán, az autópálya hálózat idejétől kezdődő és még tőkeigényesebb vízi- és légiközlekedés kiépítése.
Az AI-ról szóló vita sokáig modellekről, chatbotokról, termelékenységről és munkahelyekről szólt. A beruházási hullám következő szakaszát már az önfejlesztő AI, az AI ügynökök veszélyei, -kíbertámadásai- és a fizikai korlátok határozzák meg. AI már nemcsak tartalmat generál (szöveget, képet ír), hanem önállóan cselekszik (Agentic AI). Az új generációs AI-ágensek már össetett munkafolyamatokat vezérelnek, e-maileket küldenek, szoftvereket kezelnek, pénzügyi tranzakciókat bonyolítanak le emberi felügyelet nélkül, főleg az utóbbi teljesen új kiberbiztonsági kockázatokat vet fel.
Adatközpontok, chipek, szerverek, transzformátorok, vízhűtő rendszerek, gázvezetékek, villamosenergia-hálózatok és építési engedélyek döntik el, milyen gyorsan épülhet tovább az amerikai AI-infrastruktúra. Két közvetlen akadályt lehet kiemelni, a finanszírozást és a társadalmi ellenállást, de a kép ennél összetettebb. Rendelkezésre áll-e a tőke, biztosítható-e az energia-, a víz- és a hálózati (elektromos és üvegkábel) kapacitás, valamint megszerezhető-e a politikai-társadalmi engedély. Az amerikai AI-infrastruktúra kiépítése becsűlt értéke 2025 és 2032 között várhatóan 10,3 ezer milliárd dolláros beruházást igényelhet, ami éves átlagban az amerikai GDP 3,63 százalékának felel meg, vagyis GDP-arányosan meghaladná a vasútépítés, az autópálya-program, valamint a telekommunikációs és optikai hálózati boom volumenét. A 3,63 százalékos GDP-arány gigantikus stressztesztként fogható fel a gazdaság, az energiarendszer és a tőkepiac számára, mert eltér a techóriások és az infrastruktúra hálózat-szolgáltatók helyzete.
A finanszírozási kockázat megítélésekor érdemes csoportosítani az AI-fejlesztő nagy cégeket, eltérő a helyzetük. A Microsoft, az Alphabet, az Amazon vagy a Meta helyzete jelentősen eltér a szinte kizárólag GPU-számítási kapacitás bérbeadására épülő „neocloud” szolgáltatókétól. Az előbbiek diverzifikált, erős cash flow-t termelő technológiai óriások. Az utóbbiak üzleti modellje érzékenyen függ a fizetőképes AI-kapacitáskereslettől. és a hitelpiac már beárazza a különbséget.
A Reuters/MarketScreener által közölt S&P Global Market Intelligence- és LSEG-adatok alapján az Oracle ötéves CDS-felára október közepén 288 bázispontra emelkedett, a CoreWeave esetében pedig az érték 1000 bázispont fölé ugrott. A CDS-felár a nemfizetés elleni biztosítás ára jól mutatja a vállalati adósságokhoz társított kockázat növekedését. Az AI-ipar óriási adósságai idegessé teszik a befektetőket, de a folyamat még nem az AI-tól való általános befektetői menekülést jelzi. A piac elkezd különbséget tenni a tőkeerős platformcégek és a nagy adóssággal, koncentrált ügyfélkörrel, adatközponti kapacitásokkal operáló
szereplők között. A piac kockázatérzékenyebb finanszírozási környezetet jelez, általános pénzhiányt még nem, de a technológia megtérülése és megtérülési üteme kérdéses.
A történelmi analógia a dotkom- és telekommunikációs boommal erős lesz. Az 1990-es évek végén és a 2000-es évek elején kiépült üvegszálas infrastruktúra utólag hasznosnak bizonyult. Ennek ellenére sok vállalat és befektető szenvedett el veszteséget az elhibázott időzítés, a magas beszerzési árak és a fenntarthatatlan finanszírozási szerkezet miatt. Az AI esetében is érdemes külön elemezni a technológiai és a pénzügyi realitásokat. A piac és az elemzők széles köre pozitív gazdasági hatást vár az AI-tól, de ennek mértéke és időzítése bizonytalan.
Nehezebb kérdés a befektetett tőke kitermelhetősége a jelenlegi beruházási ütem, az eltérő értékeltségek és a magas adósságállományok mellett. Az olcsóbb modellek, a nyílt súlyú rendszerek, a kínai verseny és a gyors technológiai avulás együtt lefelé nyomhatják az AI-szolgáltatások árát, ami a felhasználóknak kedvező fordulat, a drágán finanszírozott adatközponti kapacitások megtérülését viszont nyomás alá helyezi. A félvezető piac várhatóan 2028-ra stabilizálódik. A pénz mellett a elektromos energia is szűk keresztmetszet. Az adatközpontok sok áramot, hálózati csatlakozást, vízhűtést és jelentős földterületet igényelnek. Felépítésük sok esetben új energiatermelő vagy energiaszállító infrastruktúra megépítését is megköveteli. A globális adatközponti áramfogyasztás pedig már 2025-ben 17 százalékkal emelkedett. Az öt legnagyobb technológiai vállalat tőkekiadásai 2025-ben meghaladták a 400 milliárd dollárt, és 2026-ban további bővülés várható.
Az energiaoldali korlátot jól érzékelteti, hogy a globális adatközponti áramfogyasztás 2020-ban még 300 TWh alatt volt, 2025-ben 485 TWh-t ért el, 2030-ra pedig a központi forgatókönyv szerint 950 TWh-ra nőhet. A 2032-ig szétnyíló a bizonytalansági sáv, az AI-kereslet, a hálózati csatlakozások üteme hosszabb távon nagyon eltérő pályákhoz vezet. Egy gyors adatközponti keresletnövekedést feltételező pályán az Egyesült Államokban a földgázalapú áramtermelés a korábban várt 1,7 százalék helyett 7,3 százalékkal nőhet 2025 és 2027 között. A terhelés különösen a texasi ERCOT-régióban és a több keleti, illetve középnyugati hálózatban okozhat feszültséget. A kereskedelmi szektor, amelybe az adatközpontok is tartoznak, 2027-ben 2,8 százalékkal növelheti az elektromos energiafogyasztását. A nagykereskedelmi áramárak 2026-ban országos átlagban 11 százalékkal lehetnek magasabbak, a keleti-régióban pedig 41 százalékos emelkedést várnak. Bár a folyamatok nem roppantják össze azonnal az amerikai villamosenergia-rendszert, de az adatközpontok beruházásai elválaszthatatlanul összekapcsolódik az energiarendszer szűk keresztmetszeteivel. A sikeres fejlesztéshez a tőke és a chip önmagában kevés, szükséges a hálózati csatlakozás, a transzformátor, a vízellátás, a hosszú távú energiaszerződés és a helyi politikai támogatás is.
Az adatközpontokkal szembeni ellenállás pedig már országos ügy. Az ABC News, a Washington Post és az Ipsos közös felmérése szerint az amerikaiak 66 százaléka elutasítja az új adatközpontok építését az Egyesült Államokban, a saját lakókörnyezetükben tervezett beruházások esetében ez az arány 72 százalékra ugrik. Az ellenállás a gyorsan növekvő energiaigényt, a vízhasználatot, a zajszennyezést, a területfoglalást és a megnövekedett hálózati költségeket veszi célba.
A politika is fékezi a beruházásokat, az államok új szabályokat dolgoznak ki a nagy energiaigényű fejlesztésekre, melyekkel kezelni vélik a hálózati, klíma- és költségkockázatokat, és az AI-adatközpontok sorsa a chipeken és a pénzen túl a földhasználati jogokon, a vízellátáson, az energián és a helyi döntéshozókon is elakadhat. Az AI-beruházási boom lassulása elkerülhetetlen, következik a piaci korrekció, a Nasdaq esni fog.
Napjainkban a technológiai optimizmus találkozik a reálgazdaság korlátaival. A tőke drágul, a hitelezők óvatosabbá válnak, az energiarendszer szűk keresztmetszetei lassítják a projekteket, a helyi közösségek pedig engedélyezési kockázattá alakítják az adatközpontokkal szembeni ellenérzéseiket. A valódi kérdést az óriás beruházási tervek megvalósulási üteme, ára és a társadalmi-politikai kompromisszumok mértéke jelenti.
A nagyok
Az Egyesült Államok hat legnagyobb, piacvezető Ai vállalata az NVIDIA, az Apple, a Microsoft, az Alphabet (Google), az Amazon és a Meta Platforms. Ezek a technológiai óriások nemcsak piaci kapitalizációjuk (cégértékük) alapján vezetik a globális ranglistákat, hanem ők határozzák meg az AI-infrastruktúra, a szoftveres modellek és a fogyasztói alkalmazások fejlesztésének irányát is (Google Gemini válasz:)
NVIDIA: az AI-chipek (GPU-k, pl. Blackwell), szuperszámítógépes hardverek és adatközponti infrastruktúra gyártója. Az AI-forradalom első számú hardveres kiszolgálója és a világ egyik legértékesebb vállalata.
Apple: Apple Intelligence ökoszisztéma, eszközökön futó (on-device) és felhős személyes intelligencia, chipek (M- és A-széria). A fogyasztói hardverekbe (iPhone, Mac) integrált mesterséges intelligencia globális úttörője. Az Apple Intelligence és a legújabb PC-k NPU chipjei azt mutatják, hogy a számítási kapacitás egy része visszaköltözik a felhasználók asztalára, ami enyhítheti az adatközpontok áramfogyasztási krízisét.
Microsoft Copilot rendszerek, Azure AI felhőszolgáltatások, valamint kiemelt partnerség és tulajdonrész az OpenAI-ban. A vállalati szoftverek és a felhőalapú generatív MI-szolgáltatások piacvezetője.
Alphabet (Google) Gemini modellcsalád, Google DeepMind kutatólabor, egyedi TPU-chipek és MI-alapú keresési megoldások. Az MI-kutatások és a keresőbe, illetve felhőbe integrált nyelvi modellek egyik legfőbb úttörője.
Amazon AWS Bedrock platform (felhős AI-modellek), saját fejlesztésű Trainium/Inferentia chipek és jelentős befektetés az Anthropic-ba. Az AI-fejlesztőket kiszolgáló felhőinfrastruktúra és vállalati MI-eszközök meghatározó szereplője.
Meta Platforms Llama nyílt forráskódú (open-weight) nagy nyelvi modellek, AI-asszisztensek a közösségi médiában, metaverzum és AI-alapú hirdetési rendszerek. A nyílt forráskódú AI-fejlesztés legnagyobb támogatója.
Microsoft Copilot rendszerek, Azure AI felhőszolgáltatások, valamint kiemelt partnerség és tulajdonrész az OpenAI-ban. A vállalati szoftverek és a felhőalapú generatív MI-szolgáltatások piacvezetője.
Alphabet (Google) Gemini modellcsalád, Google DeepMind kutatólabor, egyedi TPU-chipek és MI-alapú keresési megoldások. Az MI-kutatások és a keresőbe, illetve felhőbe integrált nyelvi modellek egyik legfőbb úttörője.
Amazon AWS Bedrock platform (felhős AI-modellek), saját fejlesztésű Trainium/Inferentia chipek és jelentős befektetés az Anthropic-ba. Az AI-fejlesztőket kiszolgáló felhőinfrastruktúra és vállalati MI-eszközök meghatározó szereplője.
Meta Platforms Llama nyílt forráskódú (open-weight) nagy nyelvi modellek, AI-asszisztensek a közösségi médiában, metaverzum és AI-alapú hirdetési rendszerek. A nyílt forráskódú AI-fejlesztés legnagyobb támogatója.
Bár a fenti hat "Big Tech" vállalat uralja a piacot, mellettük az olyan tisztán MI-fókuszú, de magánkézben lévő úttörők, mint az OpenAI (a ChatGPT megalkotója) és az Anthropic (a Claude modellek fejlesztője) szintén a legbefolyásosabb amerikai MI-cégek közé tartoznak, ezért vizsgáljuk a hat nagy tisztán MI-fejlesztő startupot (Gemini válasz:) A piaci értékelések, a megszerzett tőke és a technológiai hatás alapján az Egyesült Államok hat legnagyobb tisztán AI-fejlesztő (pure-play AI) startupja az Anthropic, az OpenAI, az xAI, a Databricks, a Cursor (Anysphere) és a Safe Superintelligence (SSI). Ezek a cégek nem hagyományos szoftvergyártóként indultak, hanem a mesterséges intelligencia, a nagy nyelvi modellek (LLM-ek) és az intelligens ágensek fejlesztésére jöttek létre.
Anthropic Claude modellcsalád, az OpenAI legnagyobb közvetlen riválisa, amely a vállalati piacon és az AI-biztonság (alkotmányos AI) területén szerzett előnyt. Az Amazon és a Google kiemelt partnere.
OpenAI ChatGPT, GPT-4 és a legújabb Astra (GPT-6) modellek fejlesztője. A generatív AI-forradalom elindítója. A fogyasztói márkák között a legismertebb, szoros technológiai és pénzügyi szövetségben áll a Microsofttal.
xAI Grok modellek, X (Twitter) integráció Elon Musk által alapított MI-cég, amely a világ egyik legnagyobb szuperszámítógép-klaszterével (Colossus) rendelkezik, és közvetlen hozzáférése van az X valós idejű adatfolyamához.
Databricks DBRX modellek, AI-adatplatform. Bár adattárolási és analitikai cégként is ismert, mára a vállalati nyílt forráskódú AI-modellek és az egyedi céges AI-fejlesztések egyik legmeghatározóbb, nagy bevételt generáló platformjává vált.
Cursor (Anysphere) Cursor (AI-alapú kódgeneráló és fejlesztői környezet). A szoftverfejlesztők körében az egyik leggyorsabban növekvő és legértékesebbé váló AI-eszköz, amely képes komplett programozási projektek önálló megírására és hibajavítására.
Safe Superintelligence (SSI): a biztonságos szuperintelligencia kutatás a célja. Ilya Sutskever (az OpenAI volt társalapítója és vezető kutatója) által indított startup, amely a még bevételt nem termelő fázis ellenére dollármilliárdos értékelést kapott a befektetőktől a biztonságos szuperintelligencia kifejlesztésére.
OpenAI ChatGPT, GPT-4 és a legújabb Astra (GPT-6) modellek fejlesztője. A generatív AI-forradalom elindítója. A fogyasztói márkák között a legismertebb, szoros technológiai és pénzügyi szövetségben áll a Microsofttal.
xAI Grok modellek, X (Twitter) integráció Elon Musk által alapított MI-cég, amely a világ egyik legnagyobb szuperszámítógép-klaszterével (Colossus) rendelkezik, és közvetlen hozzáférése van az X valós idejű adatfolyamához.
Databricks DBRX modellek, AI-adatplatform. Bár adattárolási és analitikai cégként is ismert, mára a vállalati nyílt forráskódú AI-modellek és az egyedi céges AI-fejlesztések egyik legmeghatározóbb, nagy bevételt generáló platformjává vált.
Cursor (Anysphere) Cursor (AI-alapú kódgeneráló és fejlesztői környezet). A szoftverfejlesztők körében az egyik leggyorsabban növekvő és legértékesebbé váló AI-eszköz, amely képes komplett programozási projektek önálló megírására és hibajavítására.
Safe Superintelligence (SSI): a biztonságos szuperintelligencia kutatás a célja. Ilya Sutskever (az OpenAI volt társalapítója és vezető kutatója) által indított startup, amely a még bevételt nem termelő fázis ellenére dollármilliárdos értékelést kapott a befektetőktől a biztonságos szuperintelligencia kifejlesztésére.
AMI Labs, LeCun a világ egyik legelismertebb AI-kutatója (a "Mély Tanulás Keresztapjaként" is emlegetik), saját startupot alapított (AMI Labs). LeCun 2025 végén távozott a Meta Platforms mesterséges intelligencia kutatásért felelős vezetői posztjáról (FAIR), hogy saját céget indítson: az AMI Labs (Advanced Machine Intelligence). Az AMI Labs nem tisztán amerikai startup; a cég központja és bázisa Párizsban van, bár rendelkeznek irodákkal New Yorkban és Montrealban is. Az AMI Labs szembe megy a fősodorral (és a ChatGPT-vel): LeCun közismerten kritikus a jelenlegi nagy nyelvi modellekkel (LLM) szemben, mert szerinte a chatbotok csak szavakat ismételgetnek, továbbá hallucinálnak. Továbbá az LLM-ek betáplálásához használt jó minőségű, ember által írt internetes szöveges adatbázisok lényegében elfogytak. Vannak akik szerint a szintetikus (AI által generált) adatok jelentik a megoldást, de a szkeptikusok szerint ez minőségromláshoz (AI Slop) vezet. A jövő azoké a modelleké, amelyek képesek nem szöveges, hanem többdimenziós (videó, fizikai interakció) adatokból tanulni.
Az AMI Labs nem chatbotot épít, hanem világmodelleket (World Models), amelyek a fizikai valóságot, a térbeli logikát és a józan paraszti észt próbálják megérteni vudeók alapján (pl. robotikai vagy egészségügyi célokra). A világmodellek egyszerűbb-bonyolultabb változatait a humanoid robotok, és a másféle bonyolult robotokban használják, még sokan mások is fejlesztenek kisebb világmodelleket. Bár az AMI Labs még fiatal, de nagy sebességgel növekszik: mögötte olyan cégek állnak, mint az Nvidia, Jeff Bezos alapítványa vagy a Samsung, a cég értéke pedig meghaladta már a 3,5 milliárd dollárt.
Piaci trendek: a vállalati ügyfelek, a vállalati nyílt forráskódú prediktív AI-modellek elterjednek és Nasdaq mégis esni fog
Az OpenAI bevételeinek döntő részét már a vállalati ügyfelek adják, a cég pedig jövőre, vagyis 2027-ben készen állhat a tőzsdei bevezetésre. A vállalat jelenleg gőzerővel vonja be a dráguló friss tőkét, és éles versenyt vív legnagyobb riválisával, az Anthropickal. Platformháború: az Anthropic és az OpenAI között komoly verseny zajlik a vállalati ügyfelek integrációjáért, ahol az Anthropic kifejezetten erős pozíciókat szerzett a felhőszolgáltatókon keresztül. Közvetett Big Tech befolyás érvényesül, a független startupok mögött ott áll egy-egy tőzsdei óriás (Microsoft az OpenAI mögött, Amazon és Google az Anthropic mögött).
Kialakult egy komoly bizalmi válság. Az MI által generált valós idejű deepfake-ek, a politikai kampányok automatizált dezinformációi, az internetet elárasztó mesterséges szemét (AI Slop) miatt a társadalom bizalma megrendült a digitális tartalmakban. A jövő nagy törésvonala a hitelesített, kriptográfiailag védett emberi tartalom és a szabályozatlan gép generált áradat között feszül. Az AI-szektorban egy tisztító korrekció várható: a tech-szektor azon része, amely csak másolt chatbotként működik, el fog bukni, és csak azok a rendszerek maradnak talpon, amelyek képesek valós gazdasági értéket teremteni, mint önálló ágensek, vagy képesek megérteni a fizikai valóságot, ezek a világmodellek.
*A digitális szuverenitás
Az Amazon Web Services (AWS) sikeresen bizonyította, hogy európai szuverén felhője az Európai Unión kívüli infrastruktúrától teljesen függetlenül is képes működni. A többórás teszt során az ügyfelek szolgáltatásai folyamatosan elérhetők maradtak, az adatokhoz való hozzáférés pedig zavartalan volt. Az eredmény különösen fontos lehet azoknak az európai vállalatoknak és közintézményeknek, amelyek működésük során kiemelt figyelmet fordítanak az adatbiztonságra és a digitális szuverenitásra.
Európa a szigorú szabályozás (AI Act) útját választotta, ami feszültséget szült a tech-óriásokkal. A nemzetállamok és nagyvállalatok már nem bíznak meg teljesen a tengerentúli felhőszolgáltatókban, saját, helyi infrastruktúrát igényelnek. Kína pedig nagy sebességgel zárkózik fel a nyílt forráskódú modellek terén (pl. DeepSeek), és a chipek beszerzési korlátozásai miatt teljesen egyedi, alternatív hardveres architektúrákat fejleszt, 5 -7 nanométernél tart.
Európa a szigorú szabályozás (AI Act) útját választotta, ami feszültséget szült a tech-óriásokkal. A nemzetállamok és nagyvállalatok már nem bíznak meg teljesen a tengerentúli felhőszolgáltatókban, saját, helyi infrastruktúrát igényelnek. Kína pedig nagy sebességgel zárkózik fel a nyílt forráskódú modellek terén (pl. DeepSeek), és a chipek beszerzési korlátozásai miatt teljesen egyedi, alternatív hardveres architektúrákat fejleszt, 5 -7 nanométernél tart.